Ozempic: Κόβει την όρεξη για φαγητό αλλά την ανοίγει για… skincare
Καλή η απώλεια κιλών, αλλά τι γίνεται με τη χαλάρωση του δέρματος; Η βιομηχανία ομορφιάς έχει τη λύση
 Επιμέλεια - Κωστής Κοτσώνης


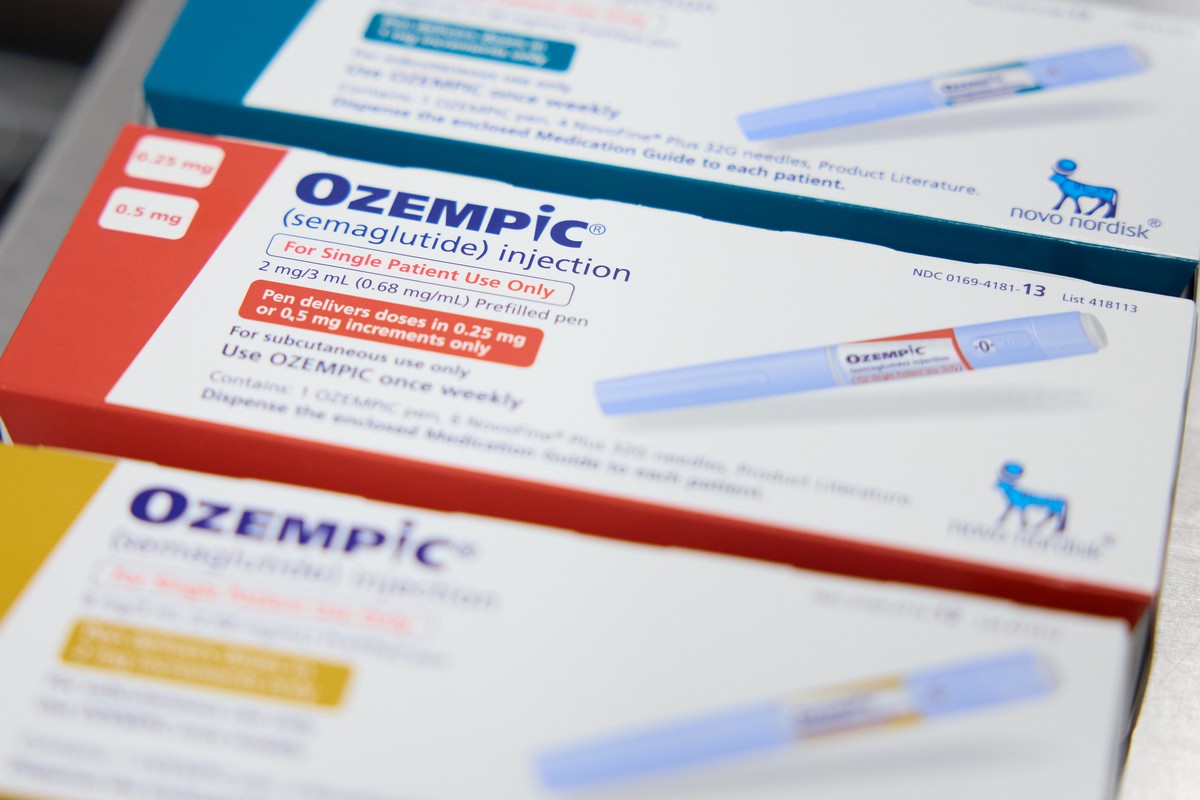
Μεγάλες ανατροπές και στη βιομηχανία της ομορφιάς, πέρα από τον τομέα της υγείας, φέρνει η ταχύτατη εξάπλωση σκευασμάτων όπως το Ozempic και το Mounjaro, δηλαδή των φαρμάκων GLP-1 (σεμαγλουτίδη, τιρζεπατίδη) που αποσκοπούν στην απώλεια βάρους.
Η όλο και πιο διευρυμένη χρήση αυτών των φαρμάκων φαίνεται πως έχει μετατοπίσει το ενδιαφέρον από την αντιγήρανση στη λεγόμενη «αναγεννητική κοσμητολογία» (regenerative skincare).
Γιατί, όμως;
Όπως αναφέρει ρεπορτάζ του newmoney.gr, η ακαριαία απώλεια υποδόριου λίπους —ιδίως από το πρόσωπο— λόγω των σκευασμάτων οδήγησε στην εμφάνιση ενός φαινομένου που έγινε γνωστό ως “Ozempic Face“. Οι συνέπειες μετά τη λήψη των φαρμάκων περιλαμβάνουν απώλεια όγκου, χαλάρωση του δέρματος και πτώση των παρειών στο πρόσωπο, δημιουργώντας μια νέα καταναλωτική βάση που αναζητά επιστημονικές λύσεις για αποκατάσταση της δερματικής δομής.
Η μετατόπιση αυτή επιβεβαιώνεται από τα οικονομικά στοιχεία της L’Oréal για το ΄Γ τρίμηνο του 2026, με τον CEO Nicolas Hieronimus να χαρακτηρίζει την άνοδο στη χρήση των GLP-1 ως ενα δομικό φαινόμενο της βιομηχανίας. Brands όπως η SkinCeuticals και η Kiehl’s λανσάρουν ήδη εξειδικευμένες λύσεις για τη χαλάρωση και την απώλεια πυκνότητας.
Να σημειωθεί εδώ ότι η δυναμική της συγκεκριμένης αγοράς βασίζεται σε μία στέρεη δεξαμενή υποψήφιων καταναλωτών.
Στις ΗΠΑ, το 11% των ενηλίκων χρησιμοποιεί ενεργά GLP-1 (Gallup Index), ενώ προβλέψεις των Morgan Stanley και Barclays ανεβάζουν τον αριθμό των χρηστών σε 24–30 εκατομμύρια έως το 2030.
Στο Ηνωμένο Βασίλειο, δε, έρευνα του UCL και του BMC Medicine κατέγραψε 1,6 εκατομμύρια χρήστες την περίοδο 2024–2025.
Εργαστηριακές φόρμουλες και συνέργεια με την αισθητική ιατρική
Σε επίπεδο παραγωγής, η κατηγορία “GLP-1 Companion Skincare” εστιάζει στην αντιμετώπιση του μηχανικού στρες των κυττάρων και τη θραύση του κολλαγόνουελαστίνης στην εξωκυττάρια μήτρα (ECM).
Ειδικότερα, οι εταιρείες επιστρατεύουν:
- Εξειδικευμένα πεπτίδια: Τριπεπτίδιο του χαλκού-1 και ακετυλο-τετραπεπτίδιο-2 για τη διέγερση συνθετικού κολλαγόνου.
- Βιοτεχνολογικά lipofilling συστατικά: Εκχυλίσματα σησαμιού και φυτοστεροειδή για διέγερση της αδιπογένεσης και ήπιο επαναπροσδιορισμό του όγκου (plumping effect).
- Προστατευτικούς παράγοντες: Υψηλή συμπύκνωση υαλουρονικού οξέος και εκτοΐνη για την αποκατάσταση του λιπιδικού φραγμού.
Παράλληλα, προωθείται ο συνδυασμός των προϊόντων ομορφιάς με επεμβατικές θεραπείες (biostimulators/PLLA, ενέσιμα, ραδιοσυχνότητες), είτε πριν είτε μετά τις σχετικές επεμβάσεις (“pre- and post-procedure skincare”), μεταφέρει το ρεπορτάζ.
Αλλαγή καταναλωτικής συμπεριφοράς και επόμενη μέρα
Κλειδί για τη στροφή των καταναλωτών στα προϊόντα ομορφιάς αποτελεί και το γεγονός ότι τα σκευάσματα GLP-1 δεν προκαλούν πείνα ή εξάρσεις βουλιμίας. Αυτό σημαίνει μείωση στην κατανάλωση τροφίμων, που με τη σειρά της απελευθερώνει εισόδημα ώστε να διοχετευτεί στην πολυτελή περιποίηση, τα δερμοκαλλυντικά (dermaceuticals) και τις κρέμες σύσφιξης σώματος.
Να σημειωθεί, τέλος, ότι εταιρείες πρώτων υλών όπως οι dsm-firmenich, BASF και Croda αναπτύσσουν ήδη εξειδικευμένες δραστικές ουσίες, θεμελιώνοντας μια νέα, μόνιμη κατηγορία προϊόντων που συνδέει ανοικτά τη φροντίδα του δέρματος με την ιατρική.